Más allá de la modernización: una perspectiva de modernización de crédito
25 de junio de 2026
Las decisiones de crédito más sencillas siguen tomándose rápido. Lo que está cambiando es todo lo que queda en el medio.
A medida que los perfiles de los prestatarios se vuelven más diversos, los equipos de evaluación crediticia no tienen dificultades con las aprobaciones obvias ni con los rechazos obvios. El mayor desafío operativo recae, cada vez más, en los prestatarios que parecen financieramente capaces, pero que no encajan claramente en los modelos de evaluación crediticia tradicionales.
Tabla de Contenidos
- Los expedientes que desafían a los analistas de crédito
- Por qué los prestatarios modernos son más difíciles de evaluar
- Cuando la complejidad se convierte en un problema operativo
- Repensar la modernización en el crédito
- Mejor información, no menos criterio humano
- Conclusiones clave
- Preguntas frecuentes
- Reflexiones finales
Los expedientes que desafían a los analistas de crédito
Hable con casi cualquier analista de crédito con experiencia hoy en día, y escuchará alguna versión de la misma observación:
“Los expedientes fáciles siguen avanzando rápido.”
Lo que ha cambiado es todo lo que queda en el medio.
No las aprobaciones obvias.
No los rechazos obvios.
La mayor tensión operativa proviene de los prestatarios que parecen financieramente capaces, pero que no encajan claramente dentro de las expectativas tradicionales de evaluación crediticia.
Un analista de crédito puede ver:
- Depósitos estables
- Flujo de caja consistente
- Comportamiento responsable en sus cuentas
- Empleo de largo plazo
- Ahorros saludables
Todo se ve positivo, hasta que algo no coincide con el marco tradicional.
Quizás:
- La profundidad del historial de las agencias de crédito es limitada.
- El ingreso proviene de múltiples fuentes.
- El prestatario depende principalmente del débito en lugar del crédito revolvente.
- Parte de su historial financiero existe fuera del sistema de crédito tradicional de Estados Unidos.
La solicitud no es necesariamente débil.
Simplemente es más difícil evaluarla con confianza.
Idea clave: los desafíos de la evaluación crediticia moderna están impulsados cada vez más por la incertidumbre, no necesariamente por un mayor riesgo.
Por qué los prestatarios modernos son más difíciles de evaluar
Los entornos de evaluación crediticia tradicionales se diseñaron alrededor de perfiles de prestatarios relativamente estandarizados y comportamientos financieros predecibles.
En muchas situaciones, esos modelos siguen funcionando excepcionalmente bien.
Sin embargo, la población de prestatarios de hoy es mucho más diversa.
Cada vez más, los prestamistas evalúan a:
- Prestatarios de comunidades desatendidas
- Solicitantes con expedientes de crédito delgados
- Prestatarios con ITIN
- Personas que trabajan por cuenta propia
- Trabajadores de la economía gig y con ingresos basados en flujo de caja
- Trabajadores con movilidad digital
- Consumidores cuya identidad financiera se extiende más allá de los supuestos de crédito tradicionales
Estos prestatarios suelen demostrar estabilidad financiera, pero a través de señales que los sistemas de evaluación crediticia tradicionales no fueron diseñados originalmente para interpretar.
A medida que estos perfiles de prestatarios se vuelven más comunes, la complejidad de la evaluación crediticia aumenta naturalmente.
Cuando la complejidad se convierte en un problema operativo
Cada vez que la visibilidad disminuye, las organizaciones de crédito suelen responder de maneras conocidas.
Las operaciones comienzan a compensar mediante:
- Solicitudes adicionales de documentación
- Más revisiones manuales
- Múltiples niveles de aprobación
- Mayores excepciones a las políticas
- Mayor dependencia de la interpretación del analista
Al principio, estos ajustes parecen responsables.
Y a menudo lo son.
Sin embargo, con el tiempo, introducen desafíos operativos como:
- Colas de revisión cada vez más largas
- Plazos de decisión más extensos
- Mayor dependencia de la experiencia individual
- Menor consistencia en la toma de decisiones entre perfiles de prestatarios similares
El resultado no es necesariamente una evaluación crediticia más débil.
Es un sistema que trabaja más duro porque no cuenta con suficiente visibilidad.
Repensar la modernización en el crédito
La conversación sobre la modernización ha evolucionado.
Ya no se trata simplemente de automatización.
La mayoría de los equipos de evaluación crediticia no se preguntan:
“¿Cómo eliminamos a las personas del proceso?”
En cambio, se preguntan:
“¿Cómo le damos a los analistas de crédito mejor visibilidad sobre prestatarios que son cada vez más difíciles de evaluar solo con métodos tradicionales?”
Esa distinción es fundamental.
La modernización no se trata de reemplazar el criterio profesional.
Se trata de hacer que ese criterio esté mejor informado.
Mejor información, no menos criterio humano
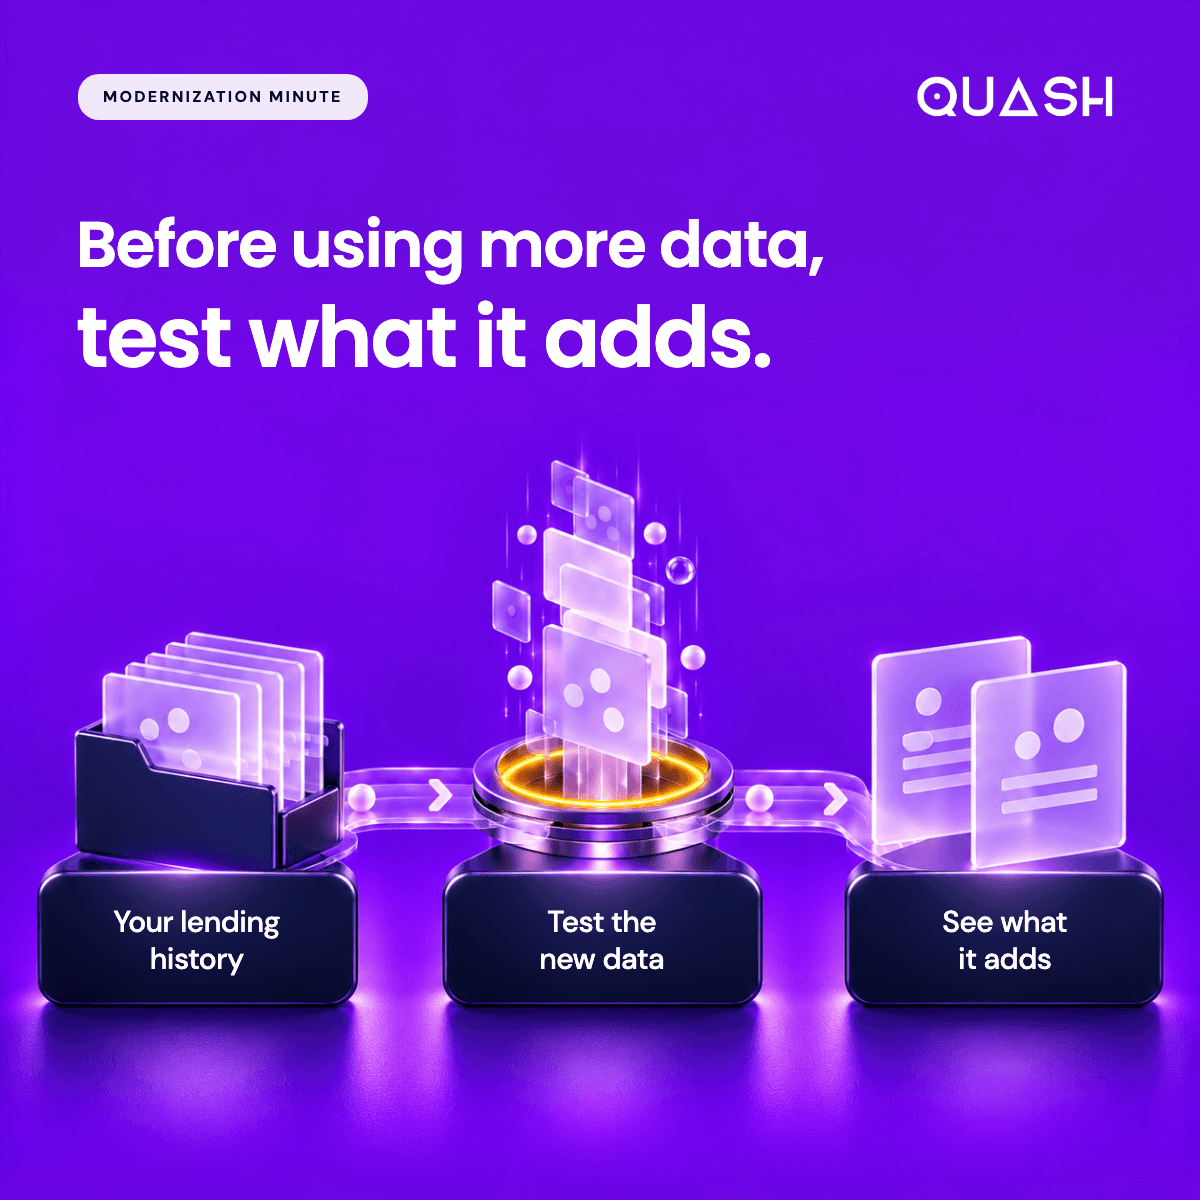
La próxima generación de evaluación crediticia puede combinar la evaluación de crédito tradicional con fuentes más ricas de inteligencia sobre el prestatario, entre ellas:
- Visibilidad de flujo de caja
- Datos financieros alternativos
- Análisis de riesgo asistido por IA
- Modelos de puntuación mejorados
- Señales de identidad digital
- Plataformas de apoyo a la decisión que interpretan una gama más amplia de comportamientos financieros
Estas capacidades no están diseñadas para eliminar la disciplina de evaluación crediticia.
Están diseñadas para fortalecerla.
Los analistas de crédito no quieren menos información.
Quieren mejor información.
Quieren mayor confianza en que los prestatarios que se salen de los moldes tradicionales están siendo evaluados:
- De manera justa
- De manera consistente
- De manera responsable
- Con el contexto adecuado
Esto es especialmente importante para las Credit Unions que atienden a:
- Comunidades desatendidas
- Campos de membresía ampliados
- Poblaciones de CDFI
- Bases de prestatarios diversas y en constante evolución
Para estas instituciones, la modernización significa, cada vez más, dar a los equipos de evaluación crediticia las herramientas para comprender a los prestatarios de manera más completa, no simplemente procesarlos más rápido.
Conclusiones clave
- Las solicitudes más desafiantes suelen ser las que quedan entre las aprobaciones obvias y los rechazos obvios.
- Los perfiles de los prestatarios modernos son cada vez más diversos y más difíciles de evaluar utilizando únicamente señales tradicionales.
- La complejidad operativa aumenta cuando los prestamistas no cuentan con suficiente visibilidad sobre el prestatario.
- La modernización está pasando de la automatización hacia un mejor apoyo a la decisión.
- La IA, el análisis de flujo de caja y los datos alternativos están diseñados para complementar, no reemplazar, la experiencia del analista de crédito.
- Una mejor visibilidad conduce a decisiones de crédito más seguras, consistentes y escalables.
Preguntas frecuentes
¿La automatización de la evaluación crediticia está reemplazando a los analistas humanos?
No. La mayoría de los esfuerzos de modernización se centran en apoyar a los analistas de crédito con mejor información, en lugar de eliminar la toma de decisiones humana del proceso.
¿Por qué cada vez más solicitudes requieren revisión manual?
Muchos prestatarios ahora tienen perfiles financieros que no se alinean claramente con los modelos de crédito tradicionales. La revisión manual ayuda a cerrar la brecha cuando los datos existentes no cuentan toda la historia.
¿Cómo pueden los prestamistas reducir la complejidad operativa?
Al complementar la evaluación crediticia tradicional con fuentes adicionales de inteligencia sobre el prestatario, como el análisis de flujo de caja, los datos alternativos, la identidad digital y el apoyo a la decisión asistido por IA, las instituciones pueden reducir la incertidumbre mientras mantienen una gobernanza y una disciplina de riesgo sólidas.
Reflexiones finales
El futuro del crédito no estará definido por las instituciones que automatizan las decisiones más rápido.
Estará definido por aquellas que ayudan a los analistas de crédito a comprender a los prestatarios de manera más completa.
A medida que los comportamientos financieros sigan evolucionando, el papel del analista de crédito se vuelve aún más valioso, no menos.
La tecnología no debería reemplazar el criterio.
Debería fortalecerlo.
Porque la modernización nunca se trató realmente de tomar menos decisiones humanas.
Se trata de darle a las personas que toman esas decisiones la visibilidad y la confianza que necesitan para tomar mejores decisiones.
Ruthie Dell
Chief Lending Modernization Officer
A lending modernization strategist at Quash AI, where she works with credit unions navigating the operational and strategic shifts reshaping how lending organizations grow, decide, and scale. Her focus is on helping institutions build more adaptive, visibility-driven lending operations — without sacrificing the risk discipline that defines sound credit culture.