Cuando el Conocimiento de Crédito Vive en la Cabeza de las Personas
14 de octubre de 2026
La Bureau of Labor Statistics proyecta unas 17,100 vacantes de oficiales de crédito al año durante la próxima década.
El empleo total en el rol, en cambio, se proyecta que crezca apenas un 1%.
Esa brecha merece una segunda mirada.
La mayoría de esas vacantes no van a venir de puestos nuevos. Van a venir de reemplazar a personas que pasan a otros roles o que dejan la fuerza laboral por completo.
En otras palabras, una cantidad significativa de experiencia en crédito va a cambiar de manos en los próximos años.
Eso no es una historia nueva para la mayoría de quienes lideran equipos de crédito. Muchos ya están pensando en sucesión, reclutamiento y capacitación.
Pero hay una parte más silenciosa de esa transición que no siempre recibe la misma atención:
¿Qué pasa con el conocimiento que nunca se escribió?
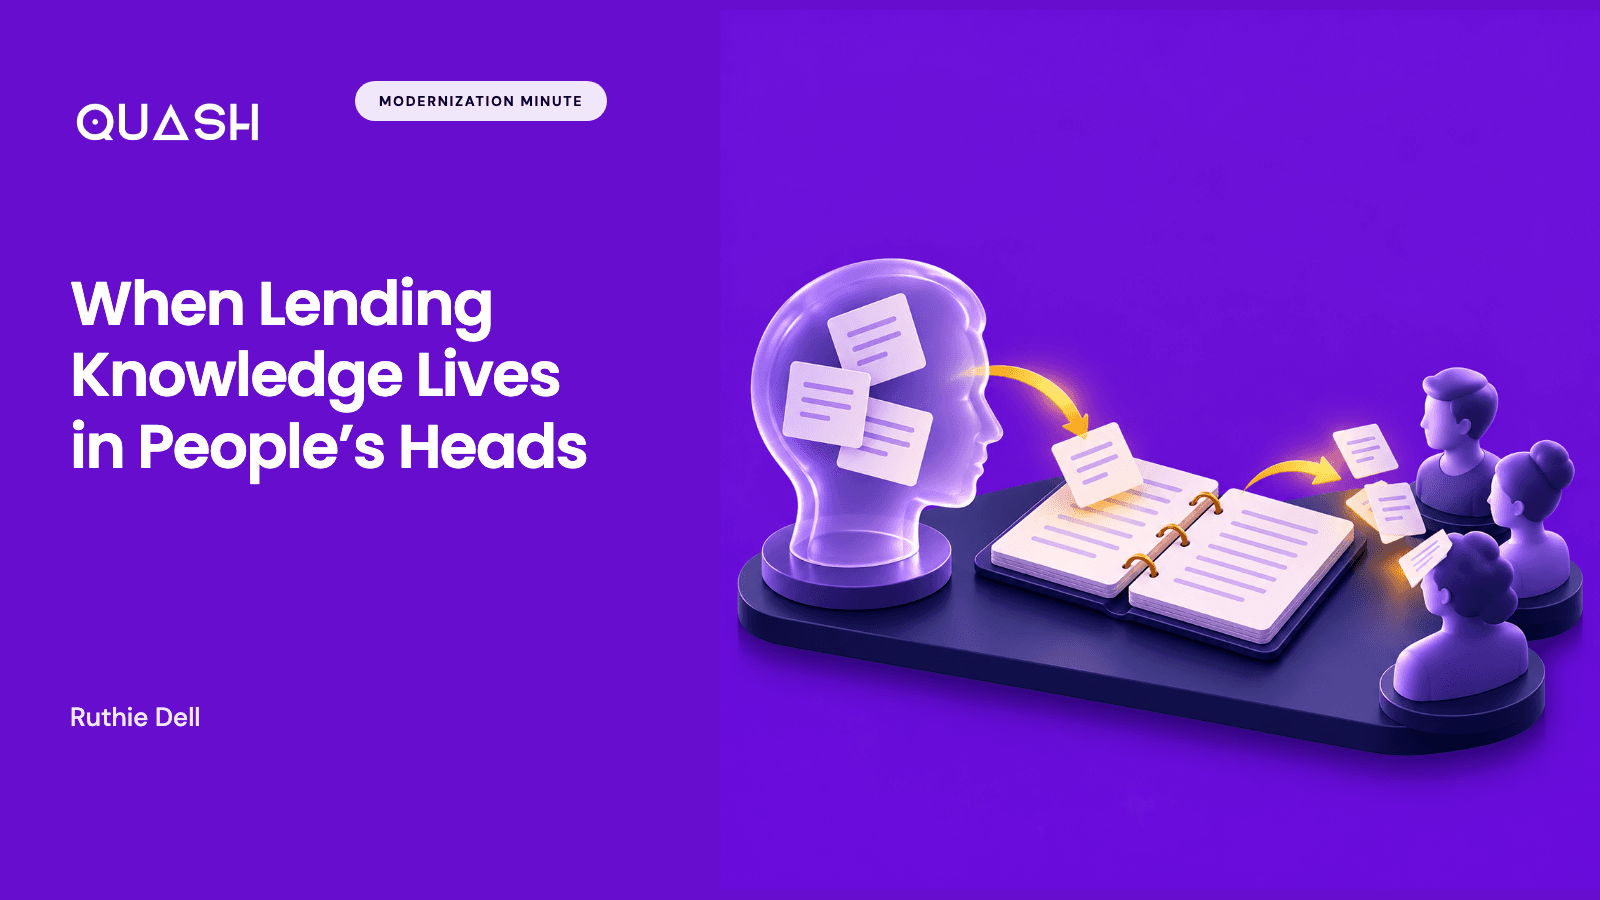
En muchas organizaciones de crédito, parte del conocimiento más valioso vive en personas concretas.
Es el suscriptor que sabe por qué cierto tipo de excepción suele salir bien, y cuándo no.
- Es la razón por la que se agregó una capa adicional de política hace años, después de un patrón que nadie quiere repetir.
- Es el prestamista senior que reconoce algo en un expediente antes de poder explicar del todo qué es.
- Es la comprensión informal de qué situaciones merecen una segunda mirada y cuáles no.
Nada de eso es un problema mientras esa persona está en el equipo.
De hecho, muchas veces es lo que hace efectivo a un equipo de crédito.
La pregunta es qué pasa con ese conocimiento cuando ya no está.
Los integrantes nuevos pueden aprender el manual de políticas. Pueden aprender el sistema de originación.
Lo más difícil de aprender es el razonamiento que queda entre la política y la decisión.
Y cuando ese razonamiento no queda registrado, pueden pasar algunas cosas.
- Decisiones que antes eran consistentes pueden empezar a desviarse.
- Las excepciones pueden volverse más difíciles de explicar, o más difíciles de defender.
- La capacitación toma más tiempo, porque los suscriptores nuevos aprenden por observación y no por referencia.
- Y la organización pierde la capacidad de mirar hacia atrás y entender por qué tomó las decisiones que tomó.
Unas preguntas prácticas pueden ayudar a ver dónde estás:
- ¿Las razones detrás de las excepciones quedan registradas de forma consistente y estructurada, o sobre todo en notas de texto libre?
- Cuando una política cambia, ¿el razonamiento queda registrado junto con la regla nueva?
- ¿Un suscriptor nuevo podría entender por qué dos expedientes parecidos se decidieron de manera distinta?
- ¿Hay forma de comparar decisiones de criterio del pasado con el desempeño real de esos créditos?
- Si un prestamista clave se fuera el próximo trimestre, ¿qué decisiones se volverían más difíciles de tomar?
Las respuestas pueden mostrar que gran parte de este conocimiento ya está bien documentado.
O pueden señalar lugares donde la experiencia vive en apenas un puñado de personas.
De cualquier modo, es útil saberlo antes de que ocurra una transición, y no después.
Y aquí también hay un lado positivo.
Cuando el razonamiento detrás de las decisiones se registra de forma consistente, no solo protege a la organización. Hace que esa experiencia se pueda poner a prueba. Puedes ver qué decisiones de criterio se sostuvieron en el tiempo, y qué supuestos valdría la pena revisar.
Eso convierte la experiencia individual en algo de lo que toda la organización puede aprender.
La experiencia es uno de los activos más valiosos de un equipo de crédito. La pregunta es si la organización puede seguir aprendiendo de ella.
Ese es tu Minuto de Modernización.
Ruthie Dell
Chief Lending Modernization Officer
Ruthie Dell