Inteligencia Predictiva: La Próxima Evolución de la Suscripción
15 de julio de 2026
El crédito ha pasado años volviéndose más rápido. El próximo desafío es volverse más inteligente.
Durante décadas, la tecnología de crédito se ha centrado en acelerar los flujos de trabajo, desde las solicitudes y la recopilación de documentos hasta las aprobaciones y el desembolso. Si bien la velocidad sigue siendo importante, las instituciones que lideren la próxima era del crédito no solo tomarán decisiones más rápido. Tomarán decisiones mejores.
Tabla de Contenidos
- De la Velocidad a la Calidad de Decisión
- ¿Qué Es la Inteligencia Predictiva?
- La IA Es el Motor: la Inteligencia Predictiva Es la Capacidad
- Mejorando la Suscripción Tradicional
De la Velocidad a la Calidad de Decisión
Durante años, la tecnología de crédito se ha centrado principalmente en ayudar a las instituciones a trabajar más rápido.
Eso ha significado:
- Procesamiento más rápido de solicitudes
- Recopilación más rápida de documentos
- Flujos de trabajo de suscripción más rápidos
- Decisiones de crédito más rápidas
La eficiencia operativa ha sido una parte importante de la modernización del crédito, y lo seguirá siendo.
Pero a medida que el comportamiento del solicitante se vuelve cada vez más complejo, la velocidad por sí sola ya no es la ventaja competitiva.
La próxima evolución es la calidad de decisión.
No se trata de tomar más decisiones de crédito.
Se trata de tomar mejores decisiones.
Idea clave: En el crédito moderno, las mejores decisiones generan más valor que simplemente las decisiones más rápidas.
¿Qué Es la Inteligencia Predictiva?
Aquí es donde la inteligencia predictiva entra en la conversación.
Los datos tradicionales de burós de crédito siguen siendo una de las bases más sólidas y confiables en el crédito de consumo.
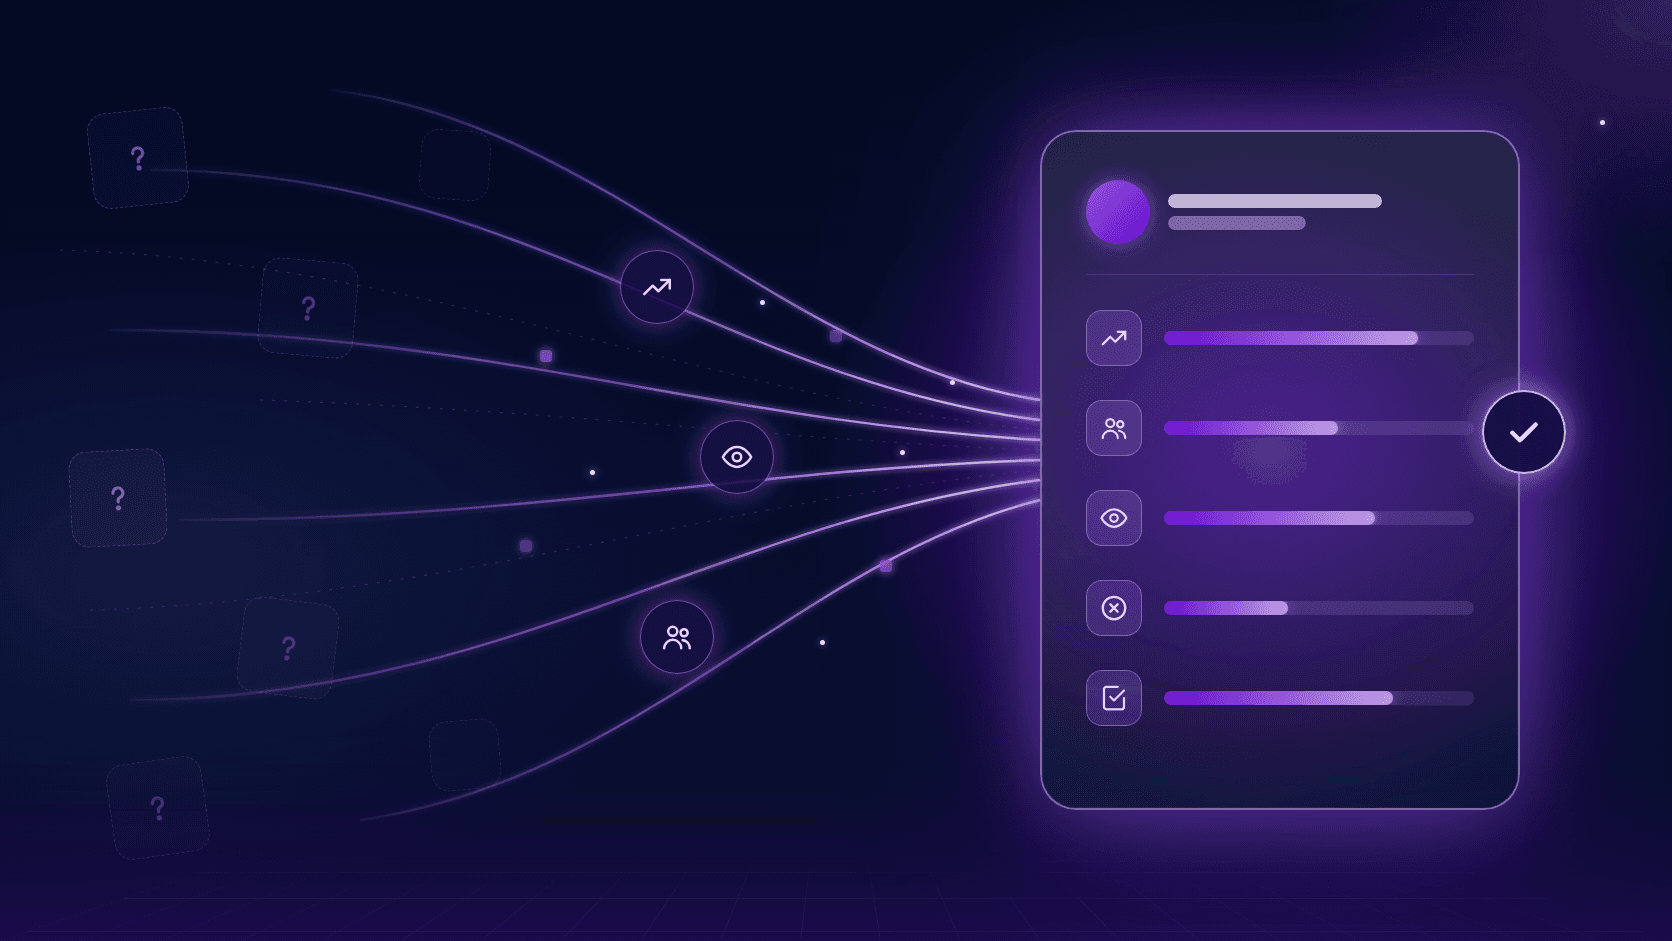
La inteligencia predictiva se construye sobre esa base combinando:
- Inteligencia artificial
- Analítica avanzada
- Modelado predictivo
- Información adicional del solicitante
Juntas, estas capacidades ayudan a los prestamistas a desarrollar una comprensión más completa del riesgo del solicitante que la que pueden ofrecer por sí solos los datos de crédito tradicionales.
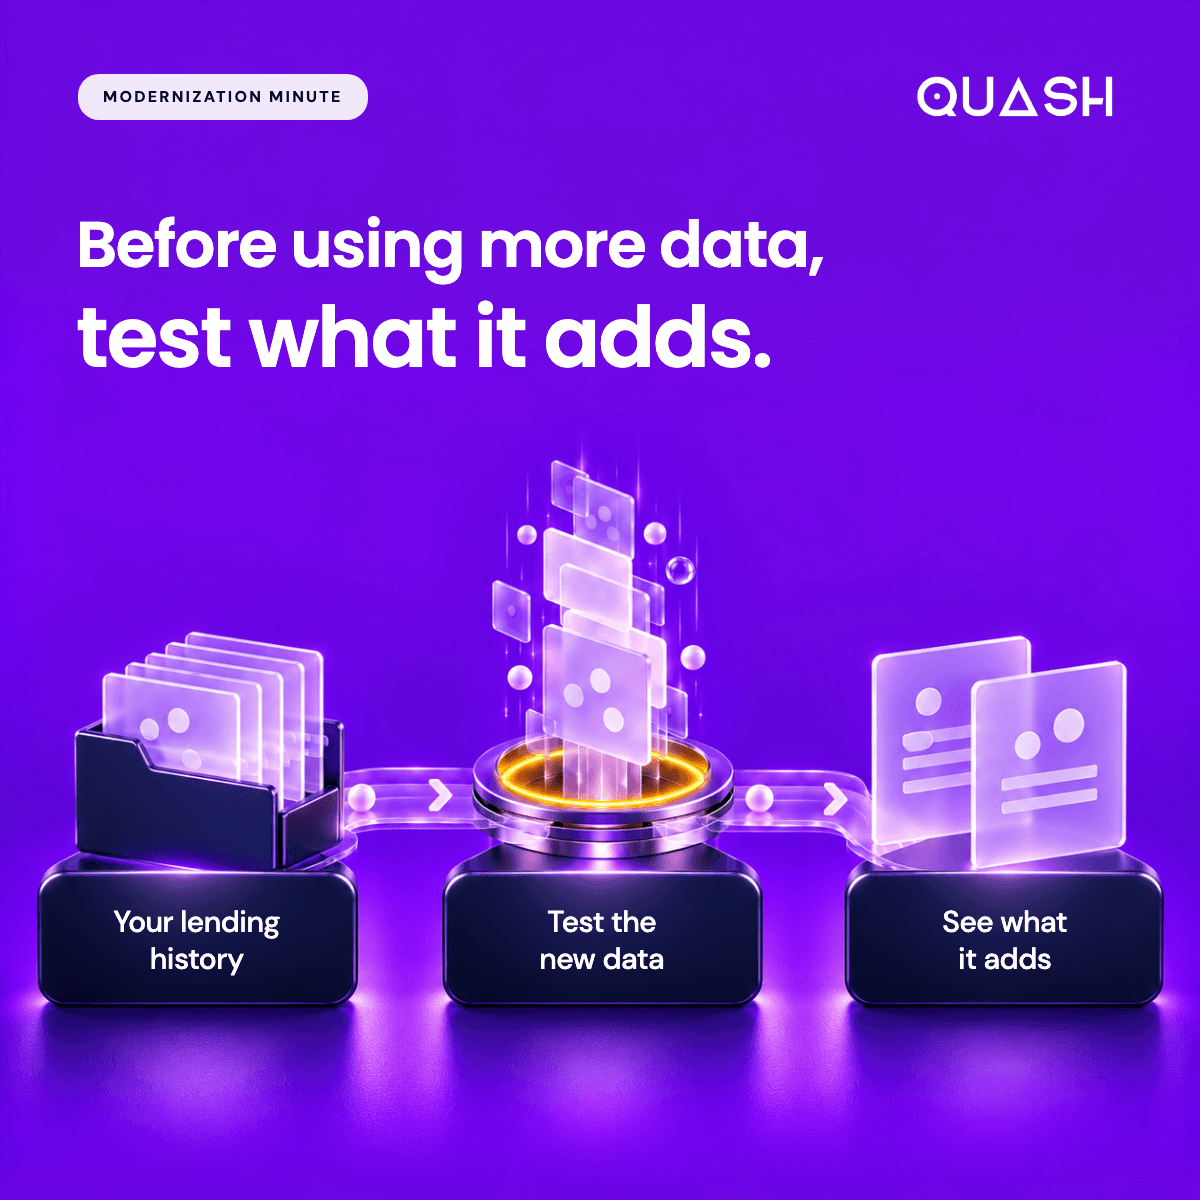
El objetivo no es recopilar más información.
Es identificar la información que mejora de manera significativa la confianza en una decisión de crédito.
La IA Es el Motor: la Inteligencia Predictiva Es la Capacidad
La inteligencia artificial y la inteligencia predictiva a menudo se usan como sinónimos, pero no son lo mismo.
Piénsalo de esta manera:
- La inteligencia artificial (IA) es la tecnología.
- La inteligencia predictiva es la capacidad de crédito que la IA habilita.
- La mejor toma de decisiones es el resultado de negocio.
Esa distinción es importante.
La IA procesa datos.
La inteligencia predictiva transforma esos datos en información procesable que ayuda a los prestamistas a evaluar a los solicitantes con mayor consistencia y confianza.
En última instancia, el objetivo no es más tecnología.
Es tomar mejores decisiones de crédito.
Mejorando la Suscripción Tradicional
Históricamente, la suscripción se ha basado en una combinación comprobada de:
- Datos de burós de crédito
- Políticas de crédito
- Verificación de ingresos
- El criterio de analistas de crédito con experiencia
Estos siguen siendo la base del crédito responsable.
La inteligencia predictiva no reemplaza esos elementos.
Los fortalece.
Al incorporar información adicional del solicitante, como:
- Señales de identidad digital
- Indicadores de huella digital
- Patrones de comportamiento
- Datos financieros alternativos
- Indicadores de riesgo predictivo
los prestamistas obtienen una comprensión más amplia de los solicitantes cuyos perfiles financieros podrían no ajustarse claramente a los supuestos de suscripción tradicionales.
Esto es especialmente valioso al evaluar:
- Solicitantes con historial de crédito limitado
- Consumidores con historiales de crédito más recientes
- Solicitantes con trayectorias financieras no tradicionales
- Solicitantes cuya estabilidad financiera va más allá de los datos convencionales de burós de crédito
Idea clave: La inteligencia predictiva complementa los datos de crédito tradicionales al llenar vacíos de visibilidad, no al reemplazar prácticas de suscripción confiables.
Tres Formas en Que una Mejor Inteligencia Genera Valor
Una de las mayores fortalezas de la inteligencia predictiva es que mejora la confianza sin importar el resultado de la decisión de crédito.
1. Fortalece las Aprobaciones con Mayor Confianza
A veces, la información adicional del solicitante refuerza una aprobación que la suscripción tradicional ya respaldaría.
El resultado es una mayor confianza en la decisión.
2. Refuerza los Rechazos Apropiados
La información adicional también puede confirmar que un rechazo sigue siendo coherente con el apetito de riesgo de la institución.
Esto fortalece la gobernanza y valida las prácticas de crédito responsable.
3. Revela Solicitantes con Buena Solvencia Crediticia
En otros casos, la inteligencia predictiva revela solicitantes que podrían haber sido pasados por alto porque los datos de crédito tradicionales, por sí solos, no contaban toda la historia.
Esta visibilidad adicional puede ayudar a los prestamistas a reconocer una estabilidad financiera que de otro modo permanecería oculta.
Cada uno de estos resultados genera valor.
Porque el objetivo no es simplemente aprobar más préstamos.
Es garantizar que cada decisión se base en la comprensión más completa posible del solicitante.
Decisiones Más Sólidas, No Principios Diferentes
Cada vez más, las organizaciones de crédito reconocen que las decisiones de crédito más sólidas no provienen de abandonar la suscripción tradicional.
Provienen de mejorarla.
Al combinar los fundamentos crediticios confiables con la inteligencia predictiva, las instituciones pueden:
- Mejorar la confianza en las decisiones
- Aumentar la consistencia
- Reducir las revisiones manuales innecesarias
- Comprender mejor la capacidad del solicitante
- Mantener prácticas de crédito explicables y basadas en la gobernanza
- Escalar la calidad de decisión a medida que evoluciona el comportamiento del solicitante
Los principios del crédito responsable siguen sin cambios.
La visibilidad que respalda esos principios se está ampliando.
Puntos Clave
- La eficiencia operativa sigue siendo importante, pero la calidad de decisión se está convirtiendo en la próxima ventaja competitiva.
- La inteligencia predictiva se construye sobre los datos tradicionales de burós de crédito, en lugar de reemplazarlos.
- La IA es la tecnología habilitadora; la inteligencia predictiva es la capacidad práctica de crédito que esta crea.
- La información adicional del solicitante ofrece un contexto valioso para perfiles complejos o no tradicionales.
- Una mejor información mejora tanto las aprobaciones como los rechazos al aumentar la confianza en las decisiones de suscripción.
- El futuro del crédito pertenece a las instituciones que combinan fundamentos crediticios confiables con información más rica sobre el solicitante.
Preguntas Frecuentes
¿La inteligencia predictiva reemplaza la evaluación de crédito tradicional?
No. La inteligencia predictiva está diseñada para complementar los datos tradicionales de burós de crédito al brindar contexto adicional que mejora la calidad de decisión.
¿La inteligencia predictiva es lo mismo que la inteligencia artificial?
No exactamente. La inteligencia artificial es la tecnología subyacente, mientras que la inteligencia predictiva se refiere a la capacidad práctica de usar la IA y la analítica avanzada para generar información significativa para el crédito.
¿La inteligencia predictiva lleva a aprobar más préstamos?
No necesariamente. Su propósito principal es mejorar la calidad de decisión. En algunos casos, aumenta la confianza en las aprobaciones; en otros, valida rechazos o identifica solicitantes con buena solvencia crediticia que habían sido pasados por alto.
Reflexiones Finales
El futuro del crédito no estará definido únicamente por la velocidad.
Estará definido por la confianza.
La confianza de que cada decisión de crédito refleja la comprensión más completa posible del solicitante.
La inteligencia artificial es simplemente la tecnología que hace esto posible.
La inteligencia predictiva es la forma en que esa tecnología transforma los datos en información significativa sobre el solicitante.
Y una mejor toma de decisiones es donde reside la verdadera ventaja competitiva.
Porque la próxima generación del crédito no consiste en reemplazar los principios de suscripción confiables.
Consiste en dotar a esos principios de la inteligencia que necesitan para desempeñarse aún mejor.
Ruthie Dell
Chief Lending Modernization Officer
A lending modernization strategist at Quash AI, where she works with credit unions navigating the operational and strategic shifts reshaping how lending organizations grow, decide, and scale. Her focus is on helping institutions build more adaptive, visibility-driven lending operations — without sacrificing the risk discipline that defines sound credit culture.